Dégât des eaux : les bons réflexes et les démarches assurance
En cas de dégât des eaux, coupez d'abord l'eau, puis l'électricité si une prise est menacée, épongez et photographiez tout avant de nettoyer. Vous avez ensuite 5 jours ouvrés pour déclarer le sinistre à votre assurance habitation. Le constat amiable accélère l'indemnisation dès qu'un voisin est touché.
Sommaire
Face à un dégât des eaux, agissez dans cet ordre : coupez l’eau, coupez l’électricité si l’eau approche une prise, épongez et protégez vos biens, puis photographiez tout avant de nettoyer. Vous avez ensuite 5 jours ouvrés pour déclarer le sinistre à votre assurance habitation. Le constat amiable dégât des eaux accélère l’indemnisation, surtout si un voisin est touché.
Les premiers réflexes en urgence
Les premières minutes décident de l’ampleur des dégâts. L’ordre des gestes compte plus que la vitesse.
- Coupez l’arrivée d’eau. Fermez le robinet du point concerné (sous l’évier, derrière le WC, vanne de la machine à laver). Si vous ne trouvez pas la source ou que ça déborde, coupez la vanne générale du logement (souvent près du compteur, sous l’évier ou dans un placard technique).
- Coupez l’électricité de la zone si l’eau s’écoule près d’une prise, d’un tableau ou d’un luminaire. Manœuvrez le disjoncteur concerné depuis une zone sèche, jamais les mains mouillées.
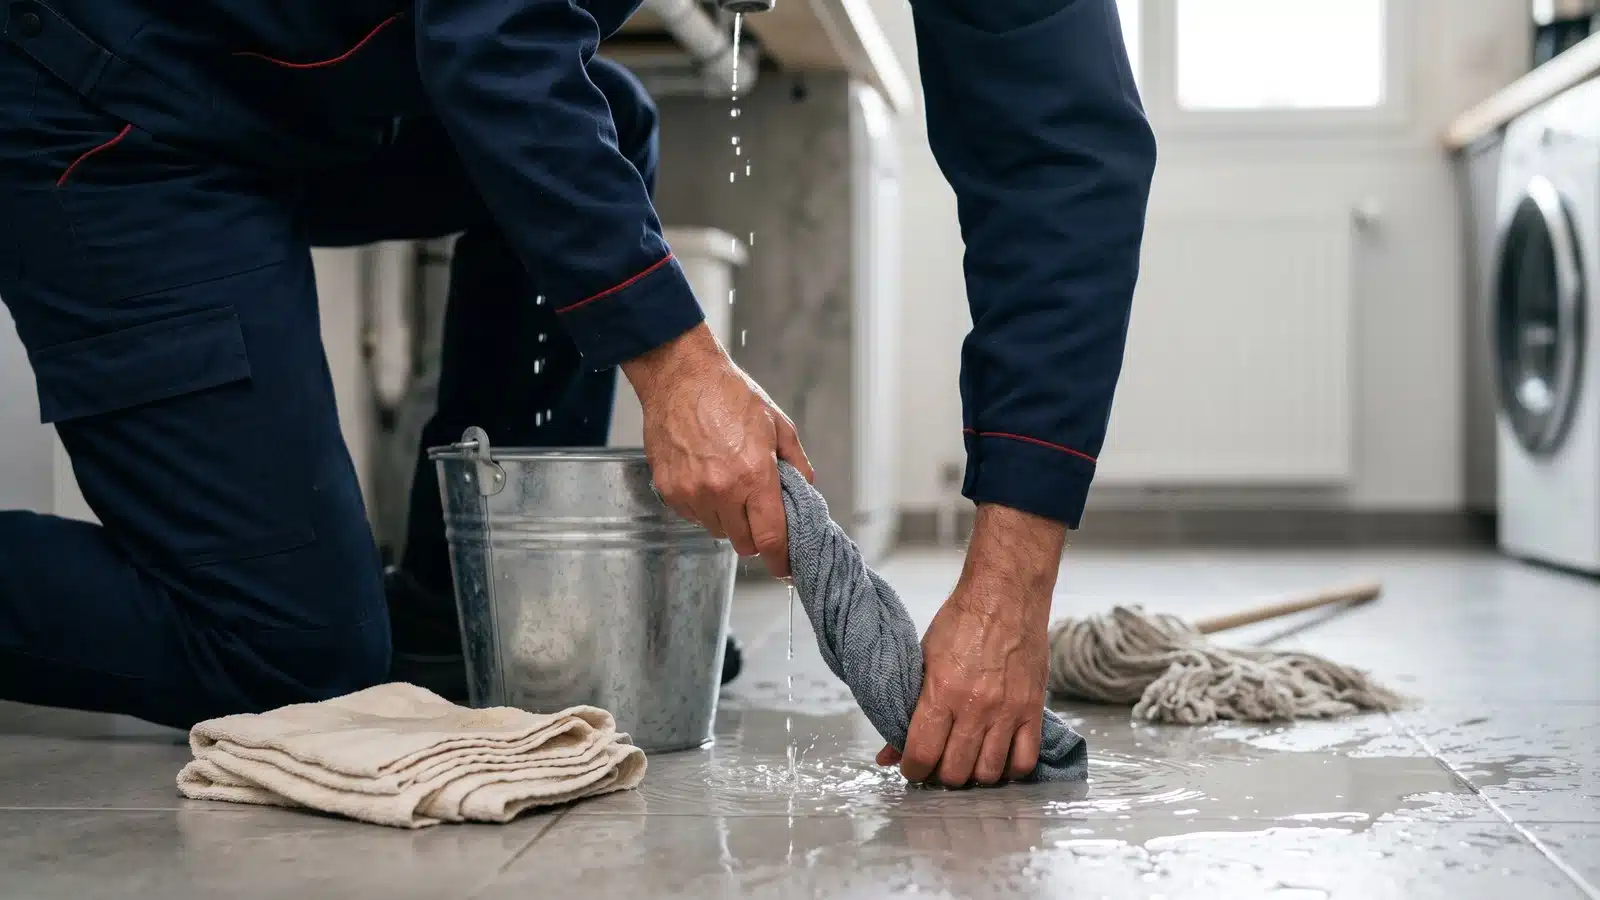
- Épongez et limitez la propagation. Serpillière, seau sous la fuite, serviettes au pied des cloisons. Surélevez meubles, tapis et cartons posés au sol.
- Prévenez le voisin du dessous si l’eau peut traverser le plancher, et le syndic ou le gardien si la fuite vient d’une partie commune ou de la toiture.


Identifier l’origine de la fuite
Savoir d’où vient l’eau oriente à la fois la réparation et la déclaration : la responsabilité et l’assureur qui gère le dossier dépendent de l’origine.
- Fuite intérieure visible : flexible de machine à laver fendu, raccord sous l’évier desserré, joint de WC, chauffe-eau qui suinte. Souvent maîtrisable en coupant l’eau du point concerné.
- Fuite encastrée ou cachée : une canalisation dans une cloison ou une dalle. Signes typiques : une tache d’humidité qui s’étend, une peinture qui cloque, un compteur qui tourne tous robinets fermés. Elle exige une recherche de fuite avant réparation.
- Infiltration par le haut : eau venant du logement du dessus, d’une toiture, d’une terrasse ou d’une façade. La responsabilité se partage alors entre voisins, copropriété et assureurs.
- Refoulement ou canalisation commune : plusieurs logements touchés en même temps, l’eau remonte par une évacuation. Le syndic et l’assurance de l’immeuble entrent en jeu.
En immeuble haussmannien parisien, le scénario classique est la fuite d’un flexible ou d’un joint au dernier étage qui traverse deux niveaux par les anciens planchers bois avant d’apparaître chez le voisin du dessous. L’origine semble lointaine, d’où l’intérêt de couper l’eau partout et de prévenir vite.

Déclarer le sinistre à l’assurance : le pas à pas
La déclaration conditionne l’indemnisation. Respectez le délai et soignez le dossier dès le départ, c’est ce qui évite les allers-retours avec l’assureur.
- Constituez les preuves. Photos et vidéos des dégâts avant tout nettoyage, des biens abîmés, de la zone de la fuite. Gardez les factures d’achat des objets endommagés.
- Remplissez le constat amiable dégât des eaux dès qu’un tiers est concerné (voisin, copropriété). Chaque partie note ses coordonnées, son assureur, son numéro de contrat et décrit l’origine et les dommages. Chacun garde un exemplaire et l’envoie à son propre assureur.
- Déclarez sous 5 jours ouvrés. Par l’espace client, l’application, le téléphone ou un courrier recommandé. Indiquez la date de découverte, l’origine probable, la nature des dégâts et les coordonnées des autres parties.
- Conservez tout. Devis de réparation, facture du plombier dépêché en urgence, justificatif d’arrêt de la fuite. L’assureur les demandera pour le chiffrage.
- Attendez les consignes avant les gros travaux. Pour un sinistre important, un expert peut être mandaté. Faites les réparations de mise en sécurité, mais ne jetez pas les biens abîmés ni ne refaites les peintures avant son passage.
Remplir le constat amiable dégât des eaux, cadre par cadre
Le constat amiable « dégât des eaux » est un modèle largement standardisé, proposé par la plupart des assureurs (papier ou PDF, souvent téléchargeable depuis votre espace client) ; il est facultatif mais accélère nettement le traitement. Il se remplit avec l’autre partie concernée (voisin, syndic, bailleur) dès que le sinistre implique quelqu’un d’autre que vous. Concrètement :
- Cadre « sinistre » : date de découverte (pas forcément celle de survenue), adresse précise, et cause si elle est connue : n’écrivez pas une hypothèse comme une certitude : indiquez « origine inconnue, recherche en cours » si elle reste à confirmer.
- Cadres « assurés » : chaque partie remplit sa colonne : coordonnées, numéro de contrat, assureur. En copropriété, le syndic remplit la partie de l’immeuble si des parties communes sont touchées.
- Cadre « circonstances » : cochez la nature de la fuite (rupture, débordement, infiltration) et le local d’origine. Ces informations aident les assureurs à désigner le gestionnaire selon la convention IRSI : soyez factuel.
- Cadre « dommages » : listez les biens et surfaces touchés, sans minimiser ni gonfler : l’assureur peut missionner un expert s’il l’estime nécessaire.
- Signatures : les deux parties signent, chacune garde un feuillet et l’envoie à son propre assureur dans le délai prévu au contrat (au minimum 5 jours ouvrés à compter de la découverte).
Trois pièges classiques : attendre d’avoir « tout séché » pour déclarer (le délai court dès la découverte), laisser une seule partie remplir le constat pour deux (chaque assuré doit vérifier sa colonne avant de signer), et jeter les biens endommagés avant le passage éventuel de l’expert (photographiez tout, conservez ce qui peut l’être).
Impossible de faire signer l’autre partie (voisin absent, désaccord) ? Déclarez quand même de votre côté, dans les délais, en précisant les coordonnées de l’autre partie : le constat amiable facilite le traitement mais n’est pas une condition de l’indemnisation.

Qui paie quoi : la convention IRSI
Depuis 2018, la convention IRSI (Indemnisation et Recours des Sinistres Immeubles) organise la prise en charge entre assureurs pour les dégâts des eaux et incendies en immeuble. Elle évite que chacun se renvoie la balle et accélère l’indemnisation. Elle s’applique quand au moins deux assureurs adhérents sont concernés et que les dommages ne dépassent pas 5 000 € HT par local.
| Montant des dommages (par local) | Tranche IRSI | Ce qui se passe |
|---|---|---|
| Jusqu’à 1 600 € HT | Tranche 1 | L’assureur gestionnaire indemnise son assuré sans recours contre les autres. Procédure simplifiée, rapide. |
| De 1 600 à 5 000 € HT | Tranche 2 | Une expertise unique pour compte commun chiffre les dommages, puis répartition entre assureurs. |
| Au-delà de 5 000 € HT | Hors IRSI | Règles classiques de recours entre assureurs, expertise approfondie, délais plus longs. |
L’assureur gestionnaire est en général celui de l’occupant du local sinistré : assurance du locataire si le logement est loué, du propriétaire s’il l’occupe. C’est lui qui centralise le dossier. Vérifiez votre franchise au contrat : elle reste à votre charge sur l’indemnisation, sauf si un tiers responsable est clairement identifié et pris en charge par son assureur.

Facture d’eau anormale après la fuite : la loi Warsmann
Une fuite après compteur peut se traduire par une facture d’eau démesurée. Deux protections méconnues jouent en votre faveur dans une résidence principale :
- le service des eaux a l’obligation de vous alerter en cas de consommation anormale (plus du double de votre moyenne habituelle) ;
- si la fuite se situe sur une canalisation privative après compteur (hors appareils sanitaires et de chauffage), la facture peut être plafonnée au double de votre consommation moyenne, sur présentation d’une attestation de réparation établie par un plombier professionnel, à transmettre au service des eaux dans le mois suivant son information.
Un modèle de demande de plafonnement est disponible sur Service-Public.fr ; l’attestation de réparation, elle, est établie par le plombier. Les conditions détaillées, la répartition locataire/propriétaire et les cas exclus sont traités dans notre guide dédié : fuite d’eau : qui paye, locataire ou propriétaire.
Combien coûte l’intervention d’un plombier ?
Au-delà de l’assurance, il faut souvent un plombier en urgence pour arrêter la fuite puis, parfois, une recherche de fuite pour localiser une origine cachée. Le coût dépend de l’accès, de l’horaire et du type de recherche (caméra, gaz traceur, détection acoustique).
| Tarifs plomberie | A partir de* |
|---|---|
| Réparation de fuite d'eau sans soudure | dès 90 € |
| Réparation de fuite d'eau avec soudure | dès 110 € |
| Recherche de fuite non visible | dès 395 € |
| Déplacement d'un plombier | dès 65,00 € |
*Prix indicatifs, confirmés sur devis gratuit.
À titre indicatif, une recherche de fuite simple par un professionnel se situe souvent entre 200 et 500 €, davantage si elle impose d’ouvrir un mur ou une dalle. Quand elle relève de la convention IRSI, elle est en principe prise en charge par l’assureur gestionnaire : raison de plus pour déclarer avant d’engager les frais.
Questions fréquentes
Quel délai pour déclarer un dégât des eaux ?
Vous disposez de 5 jours ouvrés à compter de la découverte du sinistre pour le déclarer à votre assurance habitation. Ce délai contractuel ne peut pas être inférieur à 5 jours ouvrés. Déclarez le plus tôt possible, même si l’origine n’est pas encore réparée, et complétez ensuite le dossier.
Le constat amiable de dégât des eaux est-il obligatoire ?
Non, il n’est pas obligatoire, mais il est fortement recommandé dès qu’un tiers est concerné (voisin, copropriété). Il accélère et fluidifie la prise en charge en fournissant à chaque assureur l’origine et l’ampleur des dommages. Chaque partie remplit, signe et envoie son exemplaire à son propre assureur.
Qui paie le dégât des eaux entre locataire et propriétaire ?
Chacun déclare à sa propre assurance habitation. En location, l’assureur du locataire est souvent gestionnaire du dossier pour les dommages aux biens et embellissements, tandis que le propriétaire et son assureur interviennent sur le bâti. La convention IRSI répartit ensuite la charge entre assureurs selon le montant.
Que faire si je ne trouve pas l’origine de la fuite ?
Coupez la vanne d’eau générale du logement pour stopper l’écoulement, puis faites appel à un plombier pour une recherche de fuite (caméra, gaz traceur, détection acoustique). Si le dégât relève de la convention IRSI, demandez l’accord de votre assureur avant la recherche destructive : elle est alors prise en charge par l’assureur gestionnaire.
Dois-je attendre l’expert avant de réparer ?
Faites les réparations de mise en sécurité (arrêter la fuite, couper l’eau et l’électricité, éponger). En revanche, pour un sinistre important, ne jetez pas les biens endommagés ni ne refaites les peintures avant le passage de l’expert mandaté : conservez les preuves et les factures.
Comment remplir le constat amiable de dégât des eaux ?
À deux, avec l’autre partie concernée : chacun remplit sa colonne (coordonnées, contrat, assureur), le cadre circonstances décrit factuellement l’origine et la nature de la fuite, le cadre dommages liste ce qui est touché. Chaque partie signe, garde un feuillet et l’envoie à son propre assureur dans le délai du contrat (au minimum 5 jours ouvrés). En cas de désaccord ou de voisin injoignable, déclarez quand même de votre côté dans les délais.
Dans quel ordre agir après un dégât des eaux ?
Coupez l’eau (et l’électricité des zones touchées si besoin), prévenez le voisin ou le syndic concerné, photographiez les dommages, remplissez le constat amiable et déclarez dans le délai du contrat (5 jours ouvrés minimum), faites réparer la cause, puis engagez la remise en état une fois l’accord de l’assureur obtenu. Ne jetez rien avant le passage éventuel de l’expert.
Pour aller plus loin
- Sources officielles : Assurance et dégât des eaux (service-public.fr) et, en cas de litige sur un devis, vos droits auprès de la DGCCRF.
- Fuite à stopper en urgence ? Nos plombiers partenaires interviennent.
- Sur le même sujet : fuite d’eau, que faire en urgence et la recherche de fuite d’eau.
- Panorama des prix : réparation plomberie et interventions.
- Tous nos guides et conseils d’experts.